纳指一周跌 10%,AI 行情走到 2000 年了吗?
美股白天跌完,亚洲接着跌,等到美国再开盘,又是一轮。美东时间 11 月 20 日,纳斯达克综合指数单日下跌 5.3%,一周累计下跌 10%。标普 500 单日下跌 3.7%,较 10 月高点回撤超过 10%。费城半导体指数当天下跌约 11%,英伟达跌约 14%。这样的跌幅足以重新审视 AI 交易,但要判断是不是走到了 2000 年,得先看市场究竟在担心什么。
6 月韩国熔断那天,我写过《AI 泡沫的第一道裂缝?》,问的是:市场看重的是故事,还是利润?五个月后,英伟达交出了营收翻倍的财报,股价照样大跌。利润已经摆在桌上,市场怀疑的是它能持续多久。
从终产者到挪威:AI 时代的三种结局
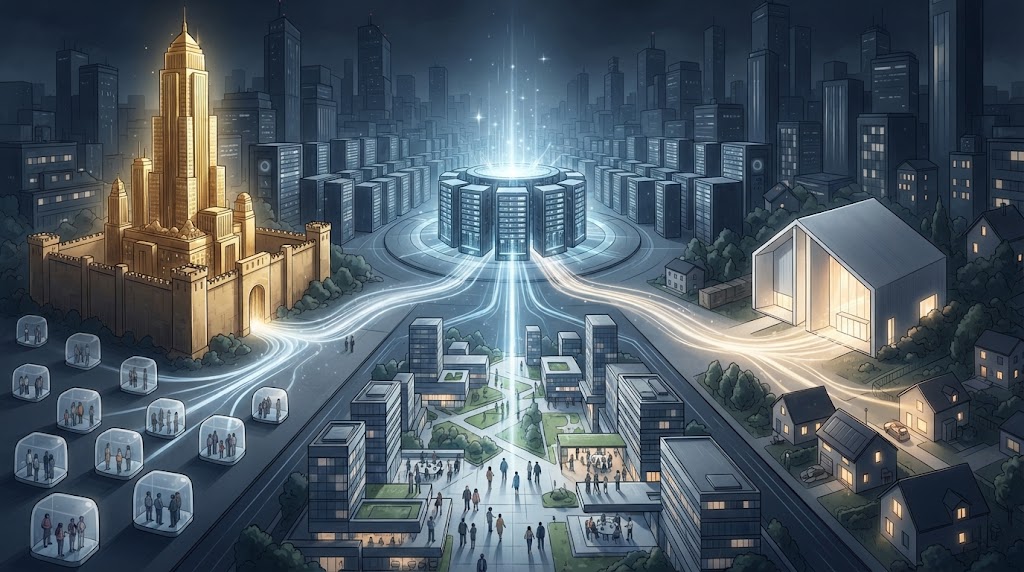
最近一年,身边有很多因为裁员、岗位冻结而失去工作或机会的人。我手下的 HC也在被 AI 替代:人走了不再补,编制在收,新项目不再开岗。每一个决定单独拿出来看,都很合理。
但是如果每家公司都在用 AI 省人工,那 AI 生产出来的东西,最后卖给谁?
顺着这个问题推到尽头,大概有三种结局:刘慈欣笔下的终产者,全面公有,以及挪威。
跟踪大资金:四类方法,只有一类站得住
散户总想跟着大资金走,看龙虎榜、看北向、看 13F、看期权异动大单,本质上都是同一件事:想在那笔钱动手之前,看见它要往哪走。
一个最干净的先例,标普 500 的纳入效应 —— 名单提前公布,时间和方向是公开的,规模也能较准确地估算出来,是“提前知道大资金要买什么”的教科书案例。它的异常收益从 1980 年代平均 3.4%、1990 年代 7.6%,一路跌到 2010 至 2020 年的 0.8%,在统计上已经和零没有区别;被剔除的那一侧同步塌陷,从 1990 年代的 -16.6% 收窄到 -0.6%。1
关键在于,这发生在挂钩该指数的资金大幅增加的同时。直觉是“被动资金越多,纳入效应越强”,数据却是反的。
车轮策略:一个被吹上天的 short put
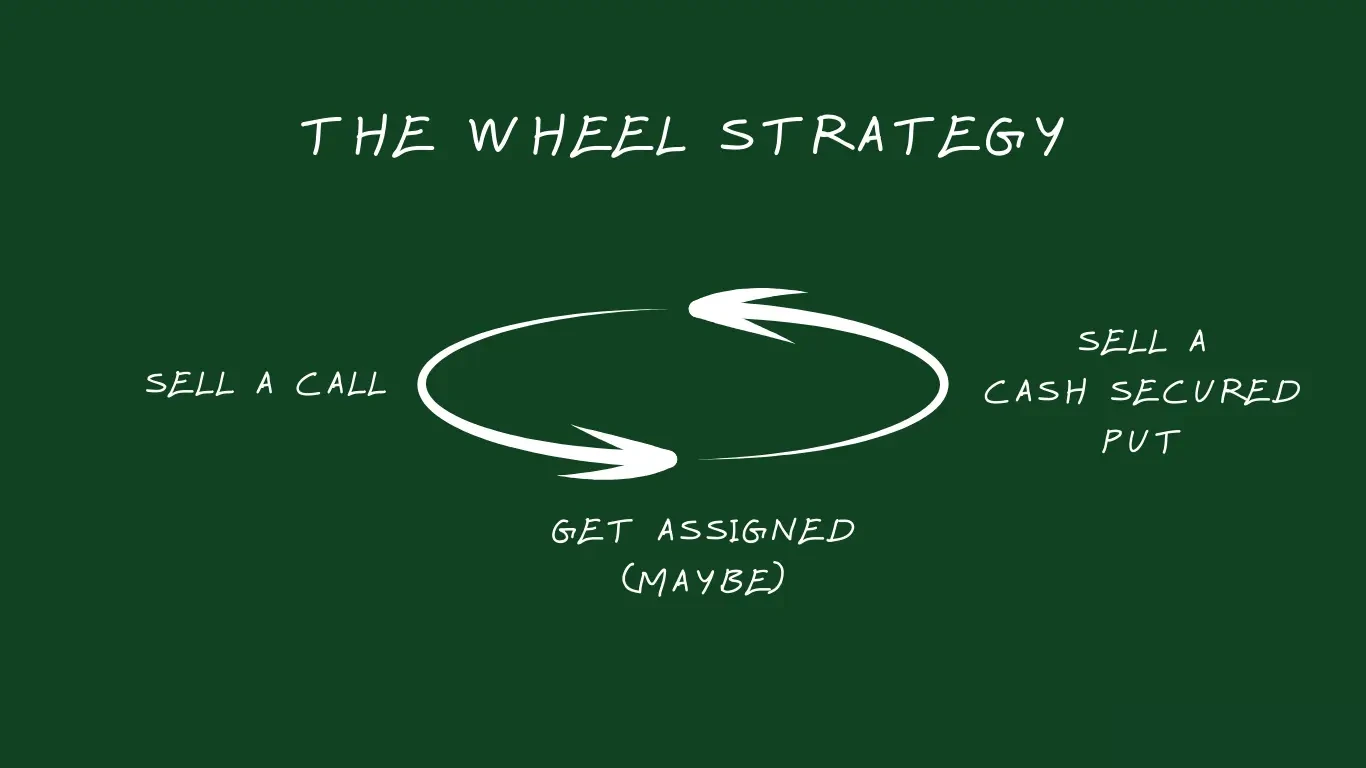
最近经常在社交媒体上看到鼓吹车轮策略(Wheel Strategy)的帖子,标题都很像:月月收租、年化 20%、睡后收入、机构不会告诉你的现金流打法。
事实情况如何,它真的无风险吗?这套打法被讲成了“两个策略轮换”,而轮换本身并不创造任何东西。
高景气不是“增速高”,是“增速在变快”
周末参加了一个小型投资主题沙龙,主持人是私募经理,也是一个著名游资的团队成员,拿到了非常大的结果。分享的内容很有价值,整理了一个笔记分享一下。
一套打法里,通常混着两种完全不同的东西:一种是逻辑,谁都能学;另一种是资源,学不来。