从终产者到挪威:AI 时代的三种结局
最近一年,身边有很多因为裁员、岗位冻结而失去工作或机会的人。我手下的 HC也在被 AI 替代:人走了不再补,编制在收,新项目不再开岗。每一个决定单独拿出来看,都很合理。
但是如果每家公司都在用 AI 省人工,那 AI 生产出来的东西,最后卖给谁?
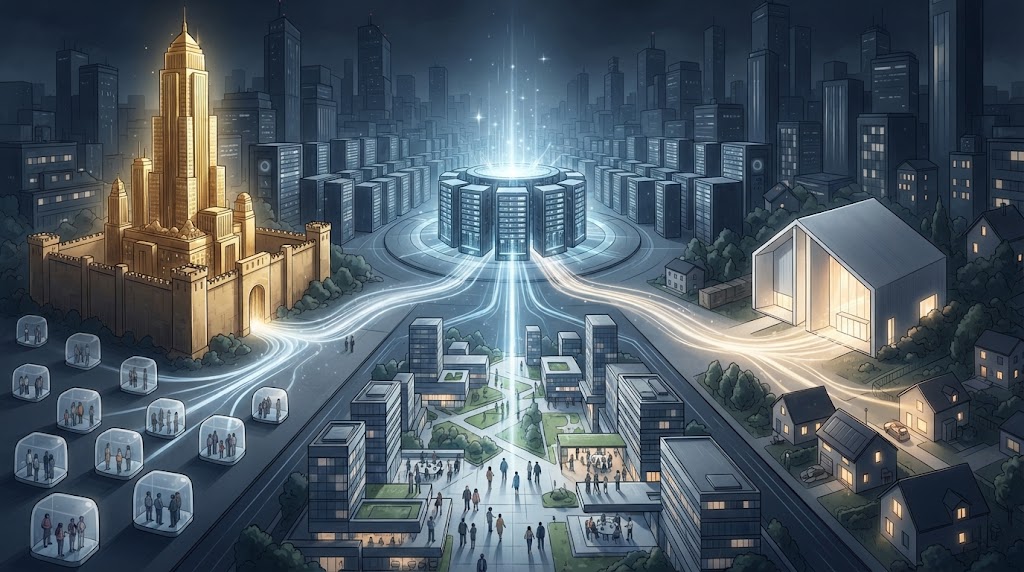
顺着这个问题推到尽头,大概有三种结局:刘慈欣笔下的终产者,全面公有,以及挪威。
产出总要有人买
国民账户核算中,总产出扣除中间投入后的增加值,与各类收入相对应。AI 创造的增加值可能成为工资、利润、租金或股东回报;但这不代表收入会立刻变成消费,也不代表每个人都能分享到。
所以问题不在于总收入够不够,而在于收入落到了谁手里,以及这些人花不花。
通常,收入较低的家庭会把更大比例的新增收入用于消费;高收入家庭则更可能储蓄或投资。若收入持续从工资转向资本,而新增投资没有带来相应就业和消费,整体需求就可能走弱。
美国已经出现了这种迹象。穆迪的估算显示,2025 年二季度,收入最高的 10% 家庭贡献了 49.2% 的消费支出,是有数据以来的最高值1。
更麻烦的是合成谬误:对一家公司来说,少招三个人、每月多付一笔 token 费用,很划算;如果所有公司都用压缩工资和招聘来降本,就是在削减彼此的客户。AI 企业也因此面临一个问题:企业客户的预算最终来自哪里?
不过这个链条有一个自我限制:
企业购买 AI 服务的预算,最终要由消费者支出、企业投资、政府支出或其他收入来源支撑;而大众消费的重要来源之一,是就业所得。
如果就业所得和大众购买力明显走弱,而企业投资、政府支出等需求又无法补上,AI 企业的收入增长也会承压。链条上最先吃到苦头的,是 AI 公司自己。
capex 的账单
AI 基础设施投资的规模已经很大。行业汇总估算显示,微软、谷歌、亚马逊、Meta 四家 2026 年资本开支可能合计达到 7200 亿至 7450 亿美元;这是公司整体资本开支的估算,并非全部用于 AI,且各家公司披露口径并不完全一致2。
2024 年,红杉资本的 David Cahn 算过一笔账:要让当时的 GPU 投入回本,AI 行业每年需要大约 6000 亿美元的收入3。之后投入又翻了几倍,收入离这个数字仍然很远。
最新的例子是 OpenAI。10 月 8 日的报道援引知情人士称,OpenAI 向投资人提供的年化收入接近 500 亿美元;此前 Axios 报道的近 700 亿美元,则是为与 Anthropic 的收入算法比较而作的调整估算,涉及云合作伙伴销售额的不同处理方式4。这两项数字口径不同,不能简单视为公司收入突然减少了 200 亿美元。
口径之争本身不说明业务变差。报道当天,纳斯达克及多家 AI 产业链公司股价下跌;媒体将 OpenAI 收入报道列为市场关注因素之一5。这些公司的订单和估值与 AI 投资预期相关,但单日股价变化不能单独证明某条消息就是下跌原因。
这也不是第一次。今年 4 月,《华尔街日报》报道 OpenAI 未达到部分内部用户增长和收入目标6。路透社今年 2 月报道,OpenAI 2025 年收入约 130 亿美元,公司预计 2030 年收入超过 2800 亿美元,并计划到 2030 年累计投入约 6000 亿美元用于算力。这些是公司预测,不是已实现的收入或支出;预测与基础设施承诺之间的落差,正是投资者需要持续检验的地方。
钱的来源也在变。最开始是巨头们自己的现金流,也就是广告和云计算赚的钱;现在越来越多来自发债、表外的项目公司和私募信贷。
如果收入最终追不上,这笔账由谁买单?历史给的答案很一致:出钱的人。
1840 年代英国的铁路狂热、2000 年前后的光纤泡沫,都是这样收场的。2001 年美国铺下的光纤,按美林当时的估计只有 2.6% 的容量在使用7。一大批电信公司破产,投资人血本无归,光纤却留在了地下。几年后,视频网站和云计算用极低的价格接手了这些基础设施。
因此,一种可能的结局是股东和债权人承担投资损失,而后来的使用者以更低价格获得已经建成的基础设施。
但股东承担的只是泡沫破裂之后的那部分。在破裂之前,AI 已经在和其他行业争夺电力、芯片和资本,这部分代价由所有人分摊。
- 电力:美国最大的电网区域 PJM,2025/26 年度的容量拍卖价格从每兆瓦日 28.92 美元涨到 269.92 美元,主要推动力是数据中心。这部分成本最终会进入居民和工厂的电费8。
- 存储芯片:存储厂把产能优先给了 AI 服务器用的 HBM,普通内存价格在 2026 年大幅上涨,手机和 PC 厂商被迫涨价、砍掉低端型号9。
- 资本:2025 年全球风险投资里,AI 拿走了一半左右10,其他赛道越来越难融资。
经济学里有个词叫“荷兰病”。1960 年代荷兰发现大型天然气田后,资源繁荣被认为加剧了工资和汇率压力,制造业竞争力受到挤压。一个部门快速扩张,会抬高其他行业的成本。
最近流行一个说法:AI 像癌症,吸干别的行业,最后大家一起死。这个比喻抓住了资源挤出的风险,却把结局说得太确定。AI 企业仍需要客户付费;如果投资回报长期不足,资本市场和企业预算会限制扩张,调整成本则可能由投资者、供应商和其他行业共同承担。
真正值得担心的是,capex 本身也是需求。数据中心建设雇用了大量电工和建筑工人,养活了整条电力和芯片产业链。哪天 capex 停下来,就是双重打击:AI 对岗位的替代还在继续,建设带来的需求却先没了。
泡沫的出口
这轮 AI 投资有没有泡沫,市场已经吵了两年,我在 6 月也写过一篇《AI 泡沫的第一道裂缝?》。比起有没有,更值得想的是它会怎么收场。
经济学家卡萝塔·佩蕾丝研究过两百多年来的五次技术革命:纺织机械、蒸汽与铁路、钢铁与电力、汽车与石油、信息技术。几乎每一次都经历同一个过程:新技术出现,金融资本蜂拥而入,基础设施被超前建设,泡沫破裂,然后技术才进入真正普及的“展开期”11。泡沫不说明技术失败,反而是技术革命的常态。
按这个框架,这轮 AI 投资大致有三条出口。
收入追上来。 推理成本快速下降,用量爆发,AI 公司的收入在融资耗尽之前跟上了投入,估值被时间消化,capex 平稳放缓。2000 年后的亚马逊走的就是这条路,但它是那一代公司里的少数。
融资链先断。 收入追不上,融资越来越依赖债务和互相投资,直到某个环节撑不住。这是铁路和光纤的老路。
政策托底。 AI 被当作国家竞争的基础设施,政府资金和补贴在回报不足时继续输血。泡沫不会马上破,但纠错被推迟,其他行业的资源被抽走的时间更长。
我倾向于第二条,而且断裂多半不从巨头开始。微软、谷歌、亚马逊、Meta 有广告和云的现金流,收入不及预期时可以砍 capex,不至于倒下。最脆弱的是中间层:靠借债扩张的新兴云厂商、用未来合同做抵押的数据中心项目,以及收入高度依赖少数几家大模型公司的供应商。市场对 OpenAI 相关消息最敏感的,也往往是 CoreWeave、甲骨文这类与其订单深度绑定的公司。
有两个信号值得留意。
一是循环融资。2025 年 9 月,英伟达宣布最多向 OpenAI 投资 1000 亿美元,OpenAI 则用这些钱部署英伟达的系统。这笔交易后来没有落地,黄仁勋今年 3 月表示 1000 亿“大概不会发生”,最终改为在 OpenAI 的新一轮融资中投入 300 亿美元12。
供应商给客户钱,客户再用这笔钱买供应商的产品,这种结构在光纤泡沫里有先例。朗讯、北电等设备商当年向资金紧张的电信创业公司大量放贷,让它们购买自己的设备,朗讯一家的贷款承诺就有 70 亿美元13。泡沫破裂后,客户成批倒闭,坏账回到设备商身上,朗讯被迫出售,北电最终破产。
二是折旧。巨头们这几年把服务器的折旧年限延长到了五到六年,但英伟达的产品两三年就更新一代。“大空头”迈克尔·伯里认为,这让整个行业的利润被高估了;反对者认为旧芯片可以转去做推理,还有第二春14。谁对谁错,取决于 GPU 真正的经济寿命,目前还没有答案。如果答案是三年,今天财报里的一部分利润,是向未来借的。
泡沫破裂之后呢?
光纤泡沫留下了一个容易被忽略的后果。2001 年以后,跨洋带宽变得极其便宜,美国公司发现把客服、软件开发、财务处理放到印度几乎没有通信成本。托马斯·弗里德曼在《世界是平的》里,把这轮外包浪潮的起点追溯到了光纤泡沫留下的过剩带宽15。
AI 很可能重演这一幕。泡沫破裂会让一批公司倒下,但留下来的算力会更便宜。对白领岗位来说,这不是喘息的机会,而是替代的加速:用 AI 替代一个岗位的成本,在泡沫破裂之后只会更低。
泡沫破裂解决的是投资人的问题,不是就业的问题。
统计里看不见的失业
美国的失业率并不高,很多分析据此认为 AI 对就业的冲击还没到来。
这和我身边看到的情况对不上。原因在于,AI 替代岗位的方式大多不是裁员,而是不再招人。人走了不补,预算收回,新项目不开岗,这些都不会以“失业”的形式进入统计。被挡在门外的主要是应届生和想换行的人,他们甚至不算失业,只是找不到工作。
斯坦福数字经济实验室与 ADP 合作追踪薪资数据发现:在 AI 暴露度较高的职业中,22 到 25 岁劳动者的就业人数,相较于暴露度较低职业的同龄人所呈现的趋势,低了约 19%;这一差距从 2025 年以来持续扩大。研究认为,变化主要体现为招聘减少,而非大规模裁员16。这是不同职业间的相对差距,不能直接解释为 AI 单独造成了 19% 的就业损失。
冲击也是集中的。客服、内容、外包、初级开发、设计、翻译,这些岗位集中在特定的行业和城市。平均到整个经济体,数字看起来温和;落到这个圈子里,就是一片一片的。
常见的安慰是:技术进步没有造成永久性的大规模失业。1900 年美国约 41% 的劳动力从事农业,到 2000 年约为 1.9%17。农业就业占比下降并没有阻止整体就业增长,但不能据此说每个被替代的劳动者都顺利找到了新工作。
经济史学家 Robert Allen 研究过英国工业革命早期:1780 到 1840 年,每个工人的产出增长了 46%,实际工资只涨了 12%18。生产率涨了半个多世纪,工人的收入几乎没动,这段时期被称为“恩格斯停顿”。当时的手织工人,很多到死也没等到转型成功。
社会最终挺过来了,不等于被替代的那一批人挺过来了。
农业转型之所以平稳,还因为它用了几代人的时间,主要靠年轻人不再进入旧行业,而不是在岗的人被赶出去。AI 对白领工作的替代,可能比一代人的调整快得多。
被需要,才被在乎
推到极端,还有一种更残酷的可能:以后的经济也许根本不需要大众的购买力。
这听起来荒唐,但大众购买力成为经济增长的重要支柱,是工业化之后的事。工厂需要大量工人,工人同时也是消费者;福特主义常被用来说明,企业既需要生产者,也需要有能力购买产品的消费者。
普通人被在乎,很大程度上是因为被需要。需要你的劳动,就得给你工资;需要你交税,就得为你提供公共服务。
部分高度依赖石油出口的国家,财政收入与国民劳动和税收联系较弱,公共问责和经济多元化也可能因此受到影响。这是“资源诅咒”讨论中的一种机制,并非所有资源型国家都会走向同一结果。
2025 年,Luke Drago 和 Rudolf Laine 写了一组文章叫《The Intelligence Curse》(智能诅咒),把这个逻辑套到了 AI 上:当 AI 替代了劳动,掌握 AI 的公司对普通人的依赖就会下降,投资普通人的动力也随之下降19。他们描述的替代路径和我看到的几乎一样:先冻结入门级招聘,再一层一层地削掉中间岗位。
刘慈欣的小说《赡养人类》,把这个过程推到了终点。
小说里的“第一地球”实行彻底的私有制。富人先用昂贵的“学习机”把知识直接灌进大脑,穷人用不起,两个阶层渐渐分化成了不同的物种。财富在交易、继承、兼并中不断集中,最后整个星球归一个人所有,这个人被称为“终产者”。大陆、海洋、大气层都是他的私有财产,二十亿穷人被封闭在自给自足的小房子里,连呼吸的空气都要计量付费。
整个过程没有政变,也没有屠杀,每一步都在当时的规则下完成。
这和我手里的 HC 决定是同一种结构:每一个决定单独看都合理、合法,加总起来却走向一个谁都不想要的结果。正因为没有哪一步是坏人在做坏事,所以也没有哪一步会被拦下来。
书名里的“赡养”也选得很准。外星人给地球人定的赡养标准,是地球上最穷的那个人的生活水平。被赡养的人有饭吃,但能过成什么样,完全取决于赡养者愿意给多少。
终产者与挪威
小说的反方向,是另一个常被提起的设想:把 AI 公司和算力全部收归公有,人类不再需要工作,生产力的提升由所有人共享。
这个设想的思想渊源很深。马克思设想的共产主义,前提是生产力高度发达、物质极大丰富。他在《政治经济学批判大纲》里有一段被称为“机器论片断”的论述:当生产主要由机器完成,劳动时间就不再是衡量财富的尺度。今天读来很像在描述 AI。
但无论所有制怎么安排,有两件事 AI 解决不了。
一是稀缺不会全部消失。软件能生产的东西可以接近免费,但土地、能源、好地段的房子、好学校的名额依然稀缺。只要稀缺还在,就需要规则决定谁先得到。
二是“算什么”仍然要有人决定。AI 可以帮忙计算怎么分配,但分配的目标是什么、出了偏差怎么纠正,是计算之外的问题。
在终产者和全面公有之间,挪威的石油基金提供了一个可供参考的制度类比:资源仍由市场主体开发,部分收益进入公共基金。
挪威在 1990 年立法设立石油基金。石油净现金流进入基金,政府长期以基金预期实际回报作为预算支出的指引,目前基准约为 3%,并非每年固定的硬性支出上限。截至 2026 年 6 月底,基金规模约为 22.7 万亿挪威克朗20。石油公司仍按市场方式运营,基金收益则通过公共预算服务全体国民。
美国阿拉斯加州的做法更直接:州政府把石油收入存入永久基金,每年给每个居民发一笔分红,2025 年是每人 1000 美元21。
类似的思路放到 AI 上,已经有不少提法:主权 AI 基金、AI 公司的超额利润分成、全民基本收入、全民基本算力。它们的共同点是不改变谁来运营,只改变收益流向谁。
| 终产者 | 全面公有 | 挪威模式 | |
|---|---|---|---|
| 谁来运营 | 少数公司 | 公共部门 | 市场化运营 |
| 收益流向 | 资本所有者 | 统一分配 | 进入基金,全民共享 |
| 普通人的位置 | 被赡养者 | 取决于分配规则 | 股东 |
| 现实样本 | 资源诅咒国家 | 仍是设想 | 挪威、阿拉斯加 |
挪威的规则在石油收入大规模累积之前逐步建立。AI 也一样:如果希望技术收益更广泛地共享,税制、基金或分红规则需要尽早讨论,而不是等财富高度集中后再补课。
该盯什么
AI 到底是在创造一个“更富裕但更少就业”的经济,还是一个“生产能力过剩、购买力不足”的经济?
两者都可能。技术会改变生产能力,制度和分配方式则会影响谁能获得收益、谁能继续参与经济生活。
AI 未必会让经济崩溃,但可能让大多数人从参与者变成被赡养者。关键在于 AI 的收益能不能通过工资、税收和公共基金流回大多数人。
比起 GDP 和失业率,这几个指标更值得盯:
- AI 公司的收入能否覆盖折旧和利息。 追不上,先来的是一轮资本出清。
- 入门级白领岗位的招聘。 年轻人进不了门,比失业率更早说明问题。
- 消费的集中度。 消费越依赖少数高收入人群,购买力的根基越窄。
- 收益分配机制有没有跟上。 税制、基金、分红,能不能追上收入从工资到资本的转移。
我在做那些 HC 决定的时候,账算得很清楚,每一笔都划算。只是当所有人都打自己的小算盘时,大账就难说了。
-
America’s wealthiest households driving nearly half of consumer spending — Moody’s Analytics 估算,Yahoo Finance 报道 ↩
-
Hyperscaler Capex 2026: $720B–$745B Guidance by Company — Yield Theory 汇总估算;含公司整体资本开支,非 AI 专项支出,各公司口径不完全一致 ↩
-
AI’s $600B Question — David Cahn, Sequoia Capital, 2024 ↩
-
OpenAI’s revenue is reportedly $20 billion less than previously projected — TechCrunch 转述《金融时报》,2026-10-08;此前近 700 亿美元的估算及口径说明 — Axios,2026-09-29 ↩
-
AI stocks crumble on report that OpenAI’s annualized revenue is much lower than previously believed — SiliconANGLE, 2026-10-08 ↩
-
OpenAI reportedly missed revenue targets — CNBC,引《华尔街日报》,2026-04-28;2030 年收入与算力目标见 Business Standard,引路透,2026-02 ↩
-
Overbuilding snares fiber optic industry — Tampa Bay Times, 2001-06-23 ↩
-
PJM’s $100 Billion Rate Shock: How Data Centers Are Rewriting America’s Electricity Bills — Introl, 2026 ↩
-
Memory price surge: Samsung, SK Hynix, Micron — eeNews Europe,引 TrendForce 数据 ↩
-
AI startups get 53 per cent from 2025 venture capital investment — 基于 PitchBook 等数据;Crunchbase 的口径为“接近一半” ↩
-
Carlota Perez, Technological Revolutions and Financial Capital: The Dynamics of Bubbles and Golden Ages, Edward Elgar, 2002 ↩
-
Nvidia CEO Huang Says $100 Billion OpenAI Investment Is Unlikely — Bloomberg, 2026-03-04 ↩
-
Carly Fiorina’s troubling telecom past — Fortune, 2010-10-15 ↩
-
Michael Burry has some concerns about AI accounting — Sherwood News ↩
-
Thomas L. Friedman, The World Is Flat: A Brief History of the Twenty-first Century, Farrar, Straus and Giroux, 2005 ↩
-
Canaries in the Coal Mine? Six Facts about the Recent Employment Effects of Artificial Intelligence — Brynjolfsson, Chandar, Chen, Stanford Digital Economy Lab, 2026 年 8 月更新版 ↩
-
The 20th Century Transformation of U.S. Agriculture and Farm Policy — USDA Economic Research Service, 2005 ↩
-
Engels’ pause: Technical change, capital accumulation, and inequality in the British industrial revolution — Robert C. Allen, Oxford ↩
-
The Intelligence Curse — Luke Drago, Rudolf Laine, 2025 ↩
-
Record high krone return in the first half of the year — Norges Bank Investment Management, 2026-08-12 ↩
-
Department of Revenue Announces 2025 Permanent Fund Dividend Amount — Alaska Department of Revenue, 2025-09-22 ↩
blog comments powered by Disqus