车轮策略:一个被吹上天的 short put
最近经常在社交媒体上看到鼓吹车轮策略(Wheel Strategy)的帖子,标题都很像:月月收租、年化 20%、睡后收入、机构不会告诉你的现金流打法。
事实情况如何,它真的无风险吗?这套打法被讲成了“两个策略轮换”,而轮换本身并不创造任何东西。
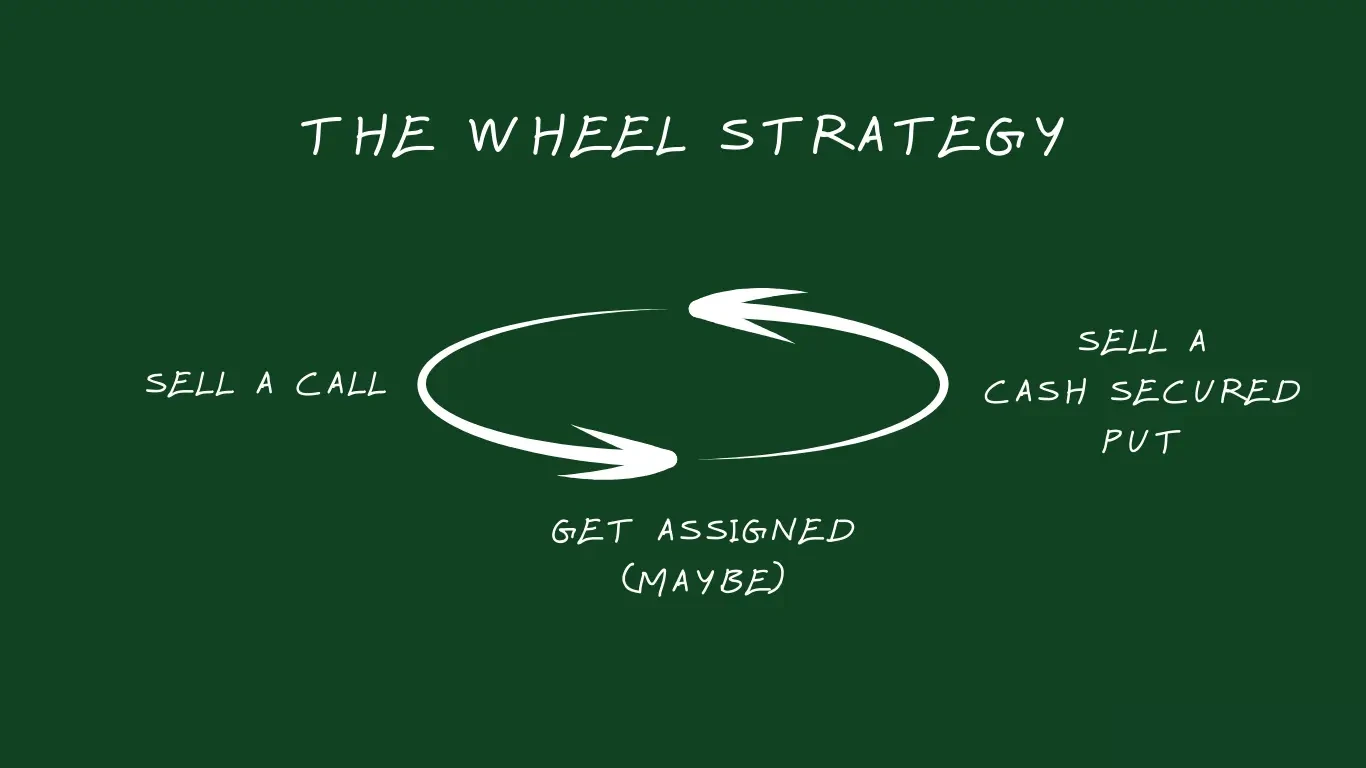
车轮策略
车轮策略的规则很简单,四步一循环:
- 选一只你愿意持有的股票,留足现金,卖出虚值看跌期权(cash-secured put),收权利金
- 如果到期没被行权,重复第一步
- 如果被行权,按行权价接下正股
- 持有正股,卖出虚值看涨期权(covered call),继续收权利金;被叫走之后回到第一步
听起来确实很完美。不被行权就白收钱,被行权就拿到了本来就想要的股票,然后换一条腿继续收钱。轮子一直转,现金流一直来,好像哪一步都不吃亏。
它被吹的点,几乎全在“轮换”这两个字上——好像风险在两个策略之间来回倒手的过程中被稀释掉了。
问题就出在这里。
两条腿共享同一个风险结构
看跌看涨平价公式(Put-Call Parity):
\[S + P = C + K e^{-rT}\]其中 $S$ 是正股价格,$P$ 是看跌期权价格,$C$ 是看涨期权价格,$K$ 是行权价,$r$ 是无风险利率,$T$ 是到期时间。
把 covered call 的仓位(持有正股、卖出看涨,即 $S - C$)代进去整理一下:
\[\underbrace{S - C}_{\text{covered call}} = \underbrace{K e^{-rT}}_{\text{一张无风险债券}} + \underbrace{(-P)}_{\text{卖出看跌}}\]翻译成白话:持股加卖 call,等于一笔躺着吃利息的现金,加上一个卖出的 put。
而车轮的第一步——现金担保卖 put——是什么?留足现金(那笔现金就是 $Ke^{-rT}$),卖出一个 put。
两边形态相同。
需要说清楚的是这个等式的边界:它要求同一标的、同一行权价、同一到期日,严格形式还假设欧式期权、标的无股息、资金可按无风险利率借贷。美式期权的提前行权、分红、以及实际的保证金成本都会让它产生偏差。这些偏差不会推翻结论,但会让“完全等价”变成“结构同源”。
| 叫法 | 表面上在做什么 | 同参数下的等价形态 | 上行 | 下行 |
|---|---|---|---|---|
| 现金担保卖 put | 留现金,卖 put | 无风险债券 + 卖出 put | 封顶在权利金 | 行权价以下全额承担,最大亏至行权价减权利金 |
| Covered call | 持正股,卖 call | 无风险债券 + 卖出 put | 封顶在行权价 + 权利金 | 正股跌多少承担多少 |
这个等价关系不能被推成“车轮每一轮的仓位都一样”。
100 元接的货,股价掉到 60 元,此时你卖出的 100 元 covered call,对应的是一个同期限、100 元行权价的深度实值 put;而重新开轮时你卖出的是虚值 put。两者的方向敞口差得很远。更极端的是接货之后、卖出 call 之前的那段空窗,你手上就是一个裸的股票多头,连期权都没有。
四个步骤在风险结构上同源,“轮换”这个动作本身不创造任何风险分散。 你以为在两个策略之间倒手,其实一直坐在同一张桌子上。
这个等式我在《期权的无风险套利:看上去很美》里推过一次,那次是用它去找套利机会。这次是用它拆包装。
钱从哪来:先算账,再问补偿
一个完整周期实际赚到的钱,是这样几项加总:
\[R = \text{担保现金利息} + \text{股息} + \text{股票损益} + \text{期权净损益} - \text{交易成本}\]注意第一项:那笔压在账户里的担保现金,放在货基或短债里本来就有收益,跟期权技巧没有半点关系。短端利率高的年份,光这一项就能贡献不小的数字,而它经常被算进“策略年化”里一起吹。
这些钱背后,市场在补偿你承担了什么?把预期收益拆开:
\[E[R] = r_f + \underbrace{\beta \cdot ERP}_{\text{承担方向风险的补偿}} + \underbrace{\lambda \cdot VRP}_{\text{卖出波动率的补偿}}\]$ERP$ 是股权风险溢价,$VRP$ 是波动率风险溢价,$\beta$ 和 $\lambda$ 是这个仓位对两者的暴露程度。
第一项是方向。卖 put 的 delta 为正,等于变相做多标的,这部分赚的钱和直接买股票同源。这不是抽象推演——下一节会看到,Cboe 官方给卖 put 指数标注的 beta 是 0.6,方向敞口是实打实的。
第二项才是期权特有的部分:隐含波动率长期略高于已实现波动率,市场为你接受“大多数时候小赚、偶尔一次大亏”的负偏分布付的钱。
两项都是风险补偿,不是技巧。车轮的收益来源很清楚,只是没有一项来自“轮换”这个动作。
常见的算法错误是拿权利金除以保证金再年化。这个错我之前在 Box Spread 上算过一次,看上去 4.64% 的年化,扣掉保证金占用之后只剩 1.30%。车轮的年化算法犯的是同一类错,只是账单不在保证金上,在那只被接下来的股票上。
真正的两难:权利金和反弹只能要一个
车轮最漂亮的地方在于行权价可以一格一格往上爬。但棘轮有个前提,得有人推。
假设 100 元接的货,股价掉到 60 元。现在你手上是一只浮亏 40% 的正股,想继续收权利金,面前是两条路:
- 卖 100 元的 call。 对一只已经跌到 60 元的股票,同样期限下这张深度虚值 call 的权利金已经很薄——具体多薄取决于剩余期限和波动率,但大概率薄到不值得开仓。轮子接近停转
- 卖 65 元的 call。 权利金像样了,但一旦被叫走,股票端这一轮就锁定 35% 的亏损。累计收到的权利金能补回一部分,未必补得回全部
这就是车轮真正的失效形态:不是爆仓,是两难。
维持原行权价,收不到多少权利金;降低行权价,就把修复亏损所需的那段反弹提前截断了。 一个持续两年的下跌趋势足够让这个两难反复出现,一边扛着浮亏,一边看着“月月收租”的故事变成“月月站岗”。
被叫走不等于出局,你当然可以在更高的价格重新买回来,只是那等于承认这一轮是亏的。这个困境主要出现在“不低于成本价卖 call”这条自我约束下——放弃这条规则,轮子照样能转,只是转的是一个已经缩水的本金。
规则替不了选股
网上流传的车轮实盘,多数跑在过去十年涨上去的标的上:几只大型科技股、宽基 ETF、少数几只现金牛。
跑输的帖子本来就没人发,也没人转,样本从一开始就是筛过的。同样一套规则换一只长期下跌的标的,结论会完全反过来。
车轮并不要求标的上涨。横盘震荡恰恰是它最舒服的环境,权利金照收,轮子照转。同一只标的,换不同的到期日、行权价、展期规则,结果差别也很大——规则不是没有作用。
车轮不替你解决选股问题,也不消除标的长期下跌的风险。 一套方法如果把最难的判断留给你,又把结果算成自己的功劳,那它的营销成分就大于方法论成分。
一个可以查的参照:PUT 指数
芝加哥期权交易所有一个公开指数,Cboe S&P 500 PutWrite Index(代码 PUT):每月卖出标普 500 的平值看跌期权,抵押品投在一个月和三个月的国库券账户里,到期展期,循环往复。规则完全机械,没有任何选股成分。
截至 2026 年 8 月 31 日的官方事实表,统计区间自 2007 年 1 月 3 日起:
| 指标 | PUT | 标普 500 全收益指数 |
|---|---|---|
| 年化收益 | 7.1% | 11.0% |
| 年化波动率 | 10.7% | 15.4% |
| 最大回撤 | −32.7% | −50.9% |
| Beta | 0.6 | 1.0 |
| Sharpe | 0.52 | 0.61 |
这份成绩单说明卖权利金确实赚钱,波动率风险溢价真实存在;也说明它的量级是一个被削平了的、beta 约 0.6 的股票敞口,风险调整后(Sharpe 0.52 对 0.61)并不占优。2022 年 PUT 跌 7.7%、标普跌 18.1%,防御性是真的;代价是 2019 年标普涨 31.5%,PUT 只有 13.5%。
有三处需要说清楚。
一,PUT 不等于车轮。 它卖的是平值期权、月度展期、标的是指数,也不包含前面讨论的“接货后坚守成本价卖 call”那套规则。它是参照系,不是车轮的直接实证。
二,2007 年之前的数据是回测。 指数首个数值日是 2007 年 1 月 3 日,正式推出是 2007 年 6 月 20 日,事实表明确标注了推出日之前的图表可能包含回测数据。网上流传的“从 1986 年跑到今天”要打个折扣。
三,跑不赢指数不等于没有 alpha。 判断有没有 alpha 需要指定风险模型和基准,一个绝对收益的高低说明不了这件事。这张表能说明的是:一套公开、机械、跑了近二十年的卖权利金规则,长期回报低于直接持有指数,波动和回撤也确实更小。
“月化 2%”的那类数字,不在这个量级上。
数学的尽头是无风险利率
回到第三节的预期收益分解:
\[E[R] = r_f + \beta \cdot ERP + \lambda \cdot VRP\]如果你想把风险彻底消掉——不要方向敞口、不接受负偏分布、不承受回撤——那么在把 $\beta$ 和 $\lambda$ 都压到零的同时,等式右边也就只剩下 $r_f$。
这不是车轮策略的问题,是所有策略的终点。
期权是把 trade-off 玩到极致的工具,它能把你对未来某段概率与赔率的观点,精确地雕刻成一个具体的仓位:什么时候赚、赚多少、什么情况下开始亏、最多亏到哪里。
但表达能力不等于印钞能力。任何“完美”的策略,一旦剥离了风险补偿,最终都只能向无风险利率低头。
所以看到任何一个宣称“低风险、高现金流、可持续”的打法,只需要问一个问题:
这笔超额收益,是在补偿我承担了什么?
车轮的答案:你承担的是 0.6 左右的股票方向敞口,加上一个上行被削平、下行空间大得多的收益分布。这个交易并不坏,横盘和温和上涨时甚至相当划算。
只是它不该被叫做“睡后收入”。
blog comments powered by Disqus